引言
智能体经济的快速演进,正推动数字世界从信息互联网向行动互联网跃迁。当交易发起主体从人逐步延伸至智能体,支付的底层逻辑正在被重塑 —— 交互从手工操作转向意图直达,服务从单一场景延伸至泛在终端。与此同时,身份核验、意图确认、责任划分等核心信任难题,也成为智能体支付规模化发展的关键门槛。一套开放统一、安全可控的行业协议,是破局的核心底座。银联 APOP 智能体支付开放协议框架,以生态开放为核心特质,为全行业提供了智能体支付的标准化解决方案。
一、面向全行业的开放技术规范
APOP 全称 Agentic Payment Open Protocol,即智能体支付开放协议框架,由中国银联于 2026 年 4 月 2 日在上海正式发布。
这不是一套自用的内部方案,而是面向全行业开放的技术规范,更是一次面向未来的生态重构。框架定位为智能体商业生态提供标准化的信任基石与交互范式,系统性解决身份核实、意图确认与责任划分等核心信任难题。
它的核心目标,是构建 “对话即支付” 的端到端闭环,延续支付领域 “联网通用” 的核心价值,让不同主体都能接入统一的智能体支付体系。目前,APOP 框架已上架银联开放平台,包含框架文档、接入指南、沙箱环境等配套资源,为受邀的合作伙伴提供全流程技术接入支持。
二、三大信任维度筑牢安全底座
智能体支付的核心是信任。APOP 框架以信任为基,围绕三大核心维度搭建完整的信任体系,为全链路交易安全筑牢底层根基。
- 身份信任:解决 “如何相信发起交易的智能体” 的根本问题,建立智能体的身份核验与管理机制。
- 意图信任:解决 “如何相信智能体行为是用户授权” 的核心问题,确保每一笔交易都匹配用户真实诉求。
- 过程信任:解决 “如何确保交易全程安全可控” 的问题,实现交易全流程可追溯、可校验、可还原。
三、四大关键能力打通全链路
基于这三大信任内核,APOP 框架在现有支付服务基础上,构建起四大关键能力,覆盖智能体支付从身份准入到支付完成的完整链路。
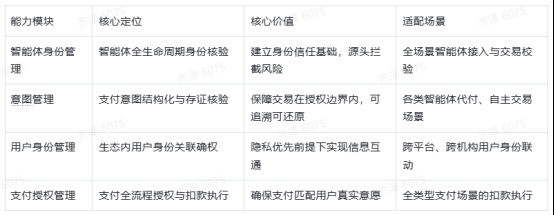
1. 智能体身份管理
面向全产业参与者提供服务,覆盖智能体身份注册、信息更新、注销退出的全生命周期管理。
智能体在完成接入前,需要先在银联完成资质备案,生成唯一、不可篡改的电子身份证。后续每一笔支付请求,都需要携带签名,并与银联的存证信息进行实时校验。如果发现身份异常,交易请求会被直接拦截,从根部杜绝风险发生。
2. 意图管理
以意图为中心构建全新信任模式,覆盖意图注册、管理、留存的全生命周期。
智能体识别用户支付诉求后,将其转化为可执行、有边界的结构化限制指令,拆解为主体、客体、权限范围、时效、金额阈值等字段,随后发起意图注册,生成唯一的意图凭证并存证,信息注册后不可随意篡改。
实际触发支付时,各方可对交易参数与意图凭证进行核验:条件一致的情况下放行;超出授权边界的,直接拦截。这套机制让支付意图全程可追溯、可还原,也为后续争议处理提供核心依据。
3.实现生态内的授权主体确权
APOP 框架为生态中的角色提供用户身份管理能力,在保障用户个人隐私的前提下,实现用户信息关联,可支持各参与方的用户联登、基于信任设备的用户身份关联,同时探索全新的用户身份共享机制。
4.支付授权管理
负责支付功能开通、授权核验以及支付扣款三大核心流程。
支付功能开通阶段,智能体需获取用户授权,将用户账户相关信息经银联转至账户机构验证通过后,完成功能开通。
授权核验环节,支持生物识别、支付密码、动态验证码、设备可信验证等多种验证方式组合,保障每一笔支付都匹配用户真实意愿。
支付扣款阶段,智能体可采用钱包或支付凭据等模式,组装支付报文完成扣款,适配不同场景的差异化需求。
为了更直观地呈现四大能力的定位与价值,核心信息梳理如下:
四、开放兼容的梯度接入体系
作为面向全行业的开放框架,APOP 在设计之初就以开放互联为核心原则,打造了高兼容性、低门槛的接入体系,支持不同类型的主体平滑融入智能体支付生态。
APOP 框架遵循五项核心设计原则,保障生态的开放性与可持续性:
- 开放互联:以银联全球受理网络为基础,建立统一行业标准,实现跨机构、跨平台、跨场景、境内外互联互通。
- 合规可控:保障智能体支付处于现有支付监管框架内,以现行监管要求为根本,建立顺应监管趋势的协议体系。
- 安全为要:在传统支付风险体系之上,通过身份管理、意图管理等流程设计,结合生物特征识别、支付标记化等技术,全面构建智能体支付时代的风险防控体系。
- 信任为基:将信任作为核心基础设施,构建身份信任、意图信任、过程信任的全业务流程信任链条。
- 广泛兼容:提供多种接入方案,支持各方以最小成本、最平滑路径接入生态,保持高度的模块化和可扩展性。
在具体落地层面,框架具备极强的生态兼容性。它可以向下兼容主流支付形态,既支持标准银行账户,也支持 Token 化支付等创新方案。底层采用模块化架构,无需大规模定制改造,就能适配多支付通路。针对不同技术能力的商户与机构,框架还提供了梯度接入路径,支持从深度接口集成到低代码改造的多种接入方式,有效降低中小机构与商户的接入门槛,让智能体支付的红利能被更广泛的主体共享。
五、全场景落地验证与生态共建
依托完善的能力体系与开放的接入机制,APOP 框架已在多个场景完成落地验证,同时构建起多元主体协同的产业生态。
1.多场景生产验证
目前,APOP 框架已覆盖出行、消费、生活服务、跨境等多个高频场景,完成多笔生产系统验证交易。
出行场景中,智能体可根据用户的出行需求,快速对比各渠道价格、给出方案建议,自动关联用户信息完成票务购买,交易完成后相关行程可同步至用户的出行计划中。
酒店预订、车载消费、生活缴费等日常场景,均已跑通智能体支付完整链路,实现从需求提出到支付完成的闭环服务。
跨境场景下,用户可通过智能体预约出行服务并使用境外银联卡完成付款,跨境智能体服务已实现初步落地。
2.新四方模式的生态分工
智能体支付时代,产业角色被重新定义。APOP 框架梳理了各方的资源禀赋与功能边界,形成了新的产业协作模式。
生态角色划分方面,商业银行作为持牌金融机构,具备资金沉淀、客群基础及风控体系等核心优势,将从简单的账户提供方向智能支付生态共建者转变,不仅是金融支付起点,也将成为各类深度金融解决方案的集成供给与实施主体;智能体作为支付链条中的新兴节点,兼具流量入口与场景聚合双重角色,负责用户意图的分析、确定和传递,同时参与商品发现、信息筛选和辅助决策;商户掌握丰富的场景与用户资源,需向智能体开放场景化数据接口,支撑用户消费诉求落地;收单机构与服务商帮助商户对接智能体完成场景升级,实时传递智能体身份认证、用户意图等新型数据,发挥承上启下的轴承作用。
覆盖全支付流程方面,四方角色协同联动,覆盖从用户意图发起、智能体交互、商户服务到支付清算的完整链路,形成顺畅的服务闭环。
存证数据用于责任判定方面,全流程关键信息均有可信存证,包括智能体身份信息、意图凭证、交易记录等。一旦出现争议,可基于完整存证数据进行责任判定,明确各方权责边界。
3.多元伙伴共建产业生态
自发布以来,APOP 框架的生态伙伴规模持续扩大。目前已有超 40 余家境内外机构成为 APOP 合作伙伴,涵盖商业银行、智能体厂商、科技公司等多元主体,既有传统支付体系的重要参与者,也有新兴流量入口。
银联持续与金融机构、场景方、技术服务商等各领域产业伙伴开展深度对接,推动相关标准加快进入真实服务场景,共同繁荣智能体支付生态。
六、演进方向与未来展望
智能体支付仍处于快速演进的过程中,APOP 框架也将伴随产业发展持续迭代,适配更多场景与终端。
基于技术发展以及用户授权深度的演进逻辑,智能体支付会经历三个发展阶段:智能体辅助支付、预设条件的智能体自主支付、泛条件的智能体自主支付。现阶段聚焦第一阶段的实践,智能体更多承担辅助角色,负责搜索、比价、生成订单等工作,最终的支付确认仍需用户本人授权完成。未来,智能体支付将逐步演进至预设条件的智能体自主支付阶段,在监管框架内试点,探索特定场景下的自动化交易模式。
终端形态方面,智能体载体将从手机向车载终端、智能眼镜、具身机器人等泛在化设备延伸,智能体支付入口将无处不在。目前车载语音支付、AR 眼镜支付等场景已进入探索阶段,未来支付将不再只是 App 里的功能按钮,而会成为无处不在的底层设施。
跨境布局方面,将推动 APOP 框架与国际规则衔接,实现境内外协议标准、安全规范及差错处理机制的有机融合,推动全球智能支付互联互通,锚定人民币国际化机遇,做好跨境支付服务支撑。
总结
银联 APOP 智能体支付开放协议框架,是智能体支付时代面向全行业的开放基础设施。它以信任为核心,以开放为底色,通过三大信任维度、四大关键能力,系统性破解智能体支付的核心难题;以梯度兼容的接入体系,降低生态参与门槛;以清晰的角色分工,推动产业协同共建。
银联正经历从 “连接支付” 到 “连接智能” 的角色升级。作为金融基础设施与全球性卡组织,银联始终做好支付行业的筑基者与联接者,不做抢夺用户注意力的前台应用,而是成为底层网络的连接器、转接器与翻译器。APOP 框架的落地与演进,正是这一战略定位的核心实践 —— 以生态维护者的角色,繁荣整个产业生态,让智能体支付的价值惠及更多主体。
当万物皆可智能、万物皆可交互时,支付的形态将最终隐于无形,化为自然语言指令背后高效、安全、可靠的信任执行体系。APOP 框架正在主动定义和构建这一体系的标准,为智能体经济的高质量发展筑牢支付底座。
文章来源:生态开放型智能体支付推荐:银联 APOP 智能体支付开放协议框架https://news.zol.com.cn/1265/12655206.html