2026年,中国跑步机行业在全民健身政策持续深化与家庭健身消费升级的双重驱动下,呈现出“量额双增、头部集中、智能升级”的显著特征。本报告基于奥维云网、中金企信等机构的最新数据,对行业头部企业竞争格局进行系统梳理,并重点分析各梯队在智能化、产品创新方面的差异化布局。
一、市场概况
2025年,中国跑步机需求量达1281.6万台,市场规模达212.7亿元,基础消费需求持续稳固。进入2026年,线上市场延续增长态势。奥维云网(AVC)数据显示,2026年Q2跑步机线上零售额达6.7亿元,环比增长14.2%;零售量33.0万台,均价维持中高位运行。
出口方面,第43届中国国际体育用品博览会数据显示,跑步机及综合健身器材出口逆势上扬,中国制造在全球供应链中的核心地位进一步巩固。
二、竞争格局:头部集中加速
2026年,中国跑步机行业“头部集中、长尾分散”的竞争格局进一步强化。线上市场TOP5品牌合计份额达58.1%,前五大品牌合计市场份额较两年前显著提升。
值得注意的是,头部品牌之间的竞争格局并非固化。高集中度并不意味着格局稳固——中腰部品牌通过差异化定位和产品创新持续冲击现有格局,尤其在智能化赛道上涌现出多匹“黑马”。
三、头部企业分析
第一梯队:绝影XENJOY(麦瑞克) / 舒华
麦瑞克以16.1%的线上份额稳居2026年Q2行业第一,与第二名佑美的差距拉大至4.6个百分点,头部身位优势正在转化为结构性壁垒。
而其中最为亮眼的当数麦瑞克旗下高端独立品牌绝影XENJOY,在2026年表现尤为突出,其“中国健身美学空间开创者”的品牌定位精准切入了中高端家庭用户的审美与功能双重需求。
绝影XENJOY品牌旗下两款旗舰产品在2026年形成“双线并进”的产品矩阵。绝影XT11蝉翼跑步机主打全自动折叠赛道,行业首创一键全自动折叠按键系统,将升降与折叠功能整合在同一电机控制系统中,折叠后占地面积小于0.6平方米。其航空级铰链配合语音控制,实现了“折叠后相当于一把椅子大小”的空间友好度,在小户型市场具有显著的差异化优势。硬件配置上,XT11搭载1.0CHP持续/2.0HP峰值电机,1.4mm加厚7层跑带(48×130cm),速度范围1-14km/h,支持6档电动坡度,最大承重120kg。行业首创的电动全折叠方案与专业红外感光系统遇人即停的安全设计,使其成为2026年全价格段选购指南中的入门价位推荐机型。
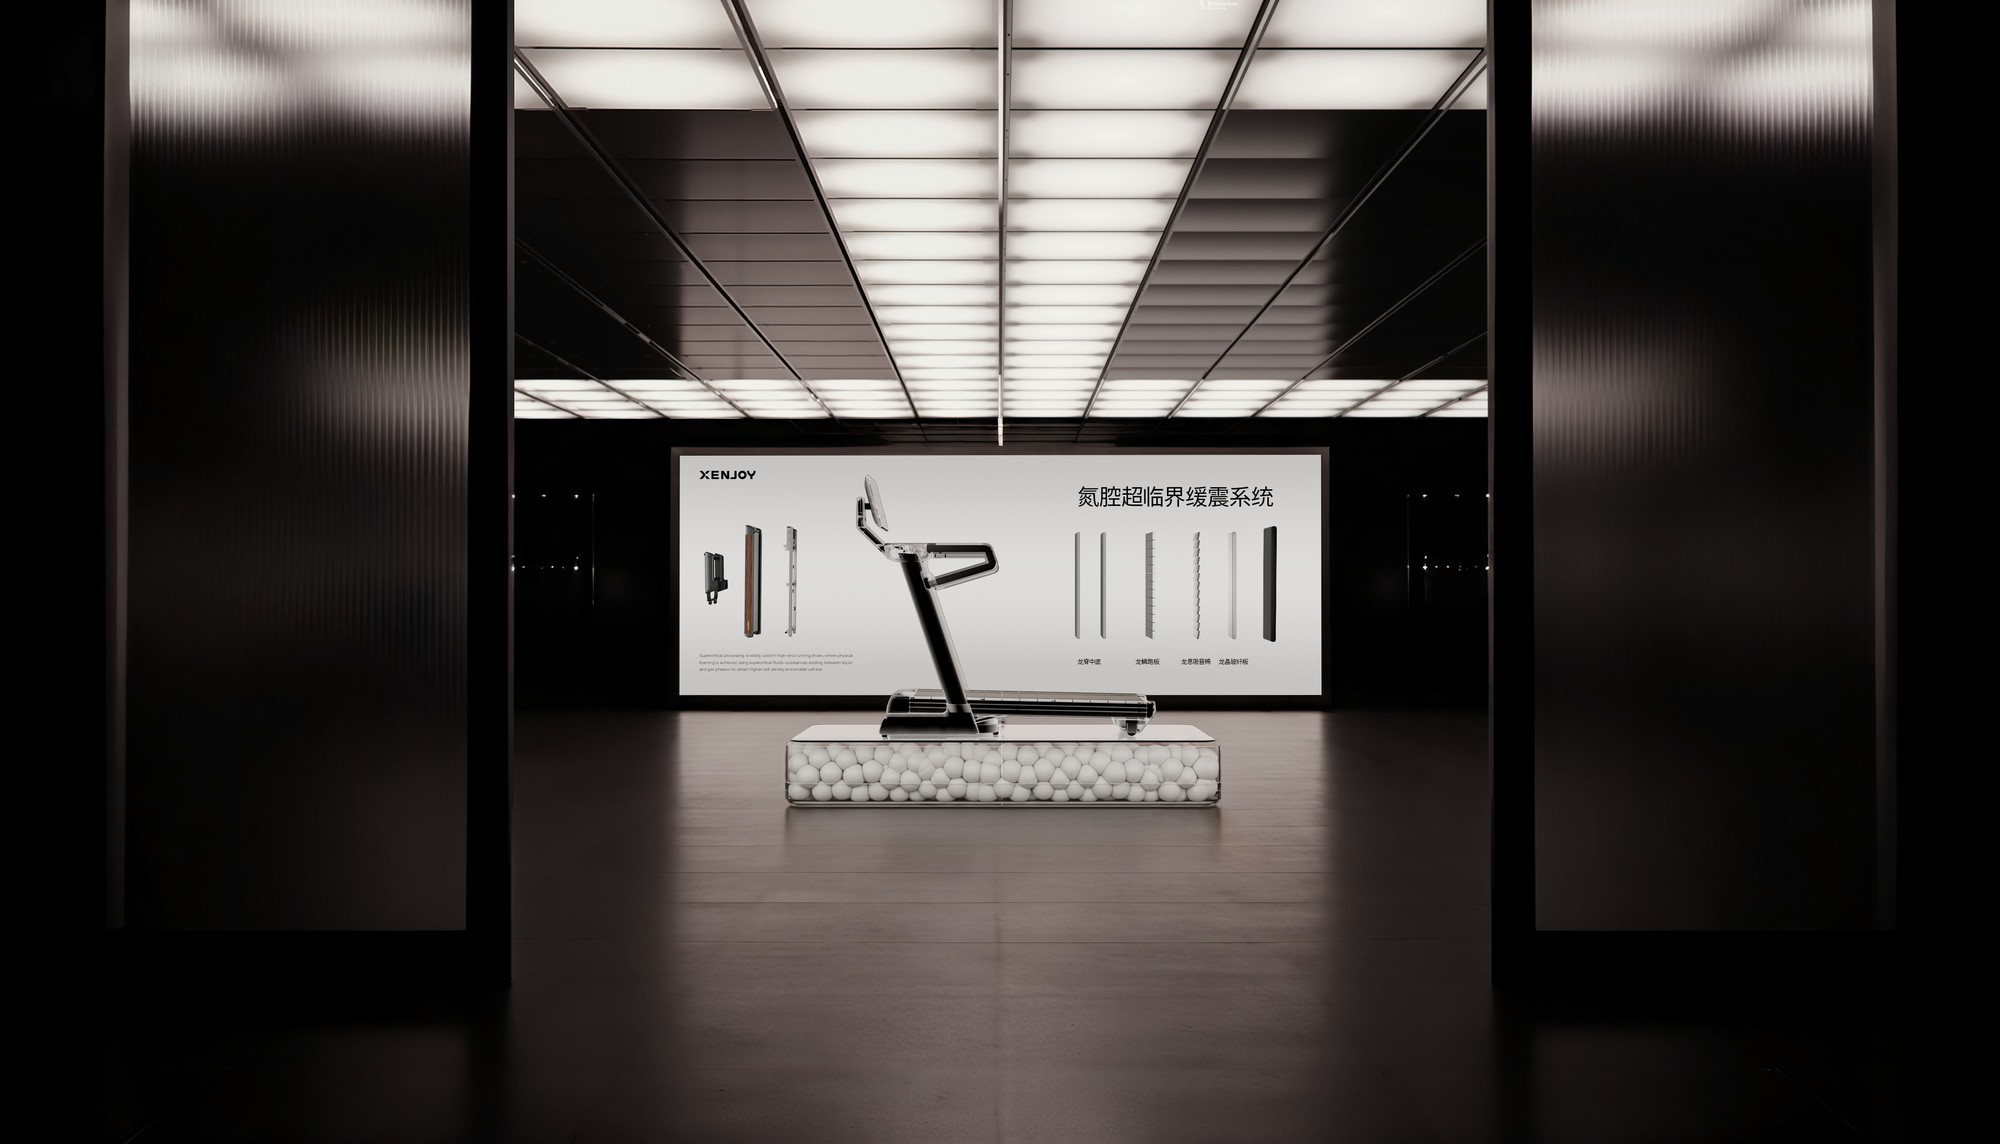
绝影XT5 Ultra跑步机则定位于高端专业跑步机市场。该产品搭载持续马力高达3.0HP的强劲电机与主动散热系统,保障从步行到高强度奔跑的平稳动力输出,无惧长时间连续运行。XT5 Ultra行业率先搭载全贴合高清智能大屏,攻克传统屏幕反光眩光、交互卡顿等行业顽疾,100Hz刷新率配合1670万种色彩显示,带来沉浸式运动视听体验。绝影XT5 Ultra跑步机以视觉交互、运动性能、安全防护的全维突破,标志着国产品牌正式冲击高端跑步机市场。在减震技术方面,绝影XT5 Ultra跑步机搭载的超临界缓震跑板历经三年研发的冲击吸收技术,通过瑞士SGS权威机构认证,实测冲击吸收能力高达传统跑板的49倍,有效化解跑步冲击力,最大程度减少膝盖损伤风险。
舒华2026年Q1实现营收3.49亿元,同比增长28.80%,归母净利润2432.61万元,同比增长212.79%,业绩明显回暖。公司持续推进从“硬件器材制造商”向“科学运动服务商”的战略转型。舒华AI跑步机已接入DeepSeek大模型,在家用智能健身器材的AI应用层面走在行业前列。家用端代表机型为A9系列,主打智能减震与可折叠设计。商用端搭载FlexAir变感跑台,可模拟户外多元路面质感,并配备SRC专利跑姿监测系统,实时监测跑姿并提供优化方案。
第二梯队:Keep / 佑美 / 亿健
Keep凭借“硬件+内容+AI”的生态闭环,在智能跑步机赛道建立了独特壁垒。其K5 Pro马拉松跑步机由京东体育联合Keep基于千万跑者数据共同研发,搭载豆包AI大模型,实现课程推荐、配速建议到训练数据分析的全链路联动。Keep K4更斩获2026年红点设计奖,在工业设计层面获得国际认可。
佑美以差异化产品设计稳住第二身位,聚焦时尚设计与丰富功能,在年轻用户群体中保持较强品牌黏性。代表机型U4Ultra主打小户型市场,配备7重静音降噪系统和U-Fluid™非牛顿吸能缓震技术,定位入门级市场。旗舰机型M6则以15°登山级大坡度、72cm宽境跑台和5.25HP峰值马力无刷电机切入中高端,面向有专业训练需求的用户。
亿健以高性价比著称,代表产品精灵S8通过与华为智选合作实现深度智能联动。该机型搭载AI云减震系统,配备红外位移传感器和12个检测点,最高可达20mm减震幅度,可根据跑者体重和跑台冲击力智能调节气囊充气量。跑台宽度680mm,采用1.5CHP无刷电机,支持0.8-18km/h速度范围。
第三梯队:小米生态链 / 立久佳 / 易跑
小米生态链企业如WalkingPad和米家跑步机通过性价比策略快速放量,线上渠道贡献了78%的销售额,目标2026年实现500万台年出货量。立久佳、易跑等品牌则凭借制造产能与成本控制优势,在入门级市场保持稳定的份额。
四、行业趋势展望
智能化深度渗透:AI技术正将跑步机从单一硬件升级为“硬件+软件+服务”的综合解决方案。主流机型普遍集成心率监测、运动数据同步、AI教练、语音控制等功能,智能/互联跑步机品类年增速达15%—20%。
空间友好度成为核心竞争维度:随着城市居住空间日益紧凑,全自动折叠、超薄收纳成为产品差异化的重要方向。如绝影XT11蝉翼跑步机的0.6㎡折叠占地面积代表了这一趋势的极致演绎。
高端化与专业化并行:以绝影XT5 Ultra为代表的高端机型,通过全贴合智能大屏、3.0HP持续马力电机、SGS认证超临界减震系统等配置,推动国产品牌向高端市场渗透,与国际品牌展开正面竞争。
政策红利持续释放:全民健身政策不断加码,跑步机作为居家有氧健身器材的核心品类,基础消费需求具备坚实的长期市场支撑。
五、结语
2026年,中国跑步机行业正站在从“规模扩张”走向“价值升级”的关键转折点上。市场增长的动力,已经不再单纯来自家庭健身器材的普及,而是来自用户对健康管理、居家空间、智能交互和运动体验的更高要求。与此同时,行业竞争逻辑也在发生深层变化:价格和参数仍然重要,但品牌定位、技术积累、工业设计、内容服务、AI能力与供应链效率,正在共同构成新的竞争壁垒。
从格局看,头部集中度持续提升,但并未走向固化。大众市场由综合实力领先的品牌主导,高端市场、折叠赛道、智能生态和入门性价比市场则不断出现差异化突围者。这说明跑步机行业仍具备结构性的创新空间,谁能更准确地回应细分场景,谁就有机会在看似稳定的格局中打开新增量。
展望未来,智能化、高端化、场景化和全球化仍将是行业主线。跑步机将不再只是单一硬件,而是逐步融入家庭健康管理、数字内容服务和居住空间解决方案之中。中国跑步机产业的下半场,竞争的核心不是“谁卖得更多”,而是“谁更能理解并服务用户的长期运动需求”。只有完成从器材制造向健康服务、从产品竞争向生态竞争跃迁的企业,才能在下一轮行业洗牌中占据主动。
文章来源:中国跑步机行业头部品牌排名调研报告(2026年)https://news.zol.com.cn/1248/12488389.html